You are currently viewing 銀行貸款計畫書怎麼寫?授信 5P、財務預測與還款計畫完整解析

銀行貸款計畫書怎麼寫?授信 5P、財務預測與還款計畫完整解析

企業申請銀行貸款時,銀行真正要判斷的並不是「計畫書寫得漂不漂亮」,而是這家公司是否值得授信、資金用途是否合理,以及未來是否有足夠的現金流償還本金與利息。

因此,一份有說服力的銀行貸款計畫資料,應把企業背景、營運狀況、市場與訂單、資金用途、財務預測、還款來源、擔保或信用保證,以及風險管理串成同一套邏輯,而不是單純把公司介紹與財務數字拼在一起。

文采企劃專為中小企業與成長型公司量身打造銀行貸款計畫書撰寫服務,協助您爭取核貸關鍵優勢。

一、銀行貸款計畫書是什麼?所有企業申貸都一定要嗎?

銀行貸款計畫書可以理解成企業用來說明「為什麼需要這筆資金、錢要怎麼使用、計畫如何執行,以及未來如何償還」的一套整合資料。

不過,並不是每一種企業貸款都使用完全相同的計畫書格式。不同銀行、貸款產品、申請額度、政策性貸款與企業條件,要求的文件都可能不同。部分案件可能以銀行申請書、公司與財務資料為主;當貸款金額較高、涉及擴廠、設備、展店、轉型或需要額外說明未來營運計畫時,銀行可能需要更完整的營運與資金計畫資料。

因此,計畫書的重點不是追求固定章節,而是讓銀行可以快速掌握四件事:

  • 企業目前的經營與信用狀況。
  • 這筆貸款的實際用途與必要性。
  • 貸款投入後能創造什麼營運成果與現金流。
  • 企業準備用什麼來源償還本金與利息。

二、銀行審查企業貸款,看的是授信 5P

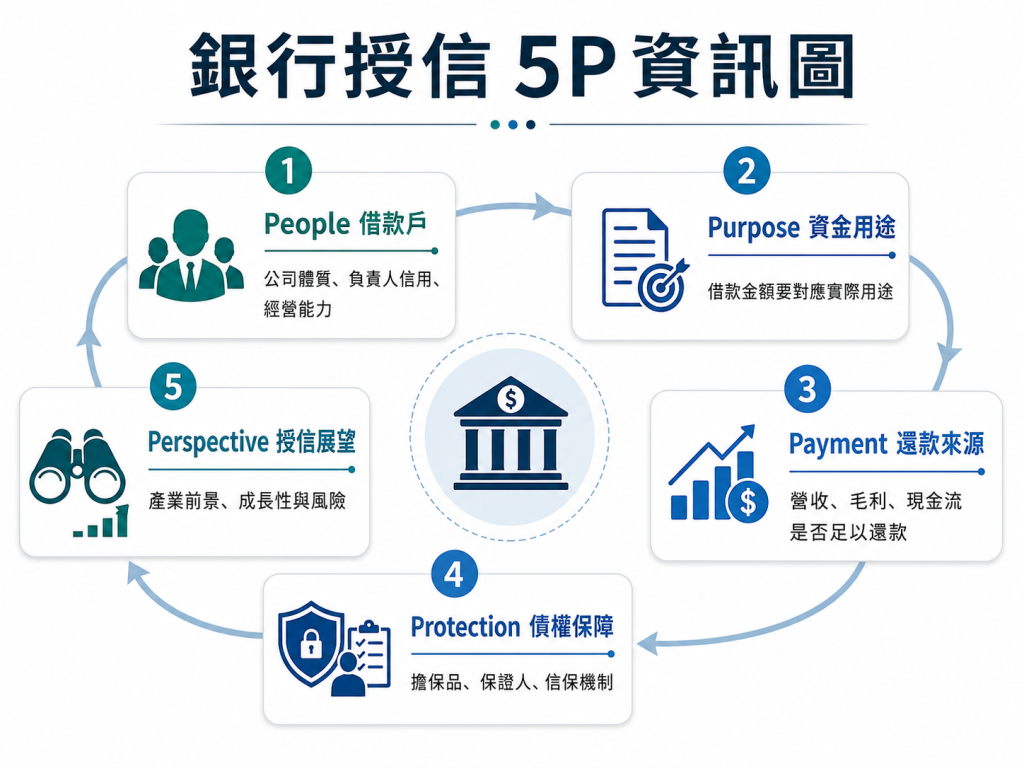
經濟部中小及新創企業署說明,承貸銀行會依企業授信審查的「授信 5P」原則綜合評估是否受理或核貸。這 5 個面向可以直接拿來當成貸款計畫書的底層架構。

1. 借款戶(People)

銀行會看企業經營狀況、負責人品格與信用、經營能力、票債信是否正常等。計畫書應讓銀行理解「誰在經營這家公司、是否有能力把計畫完成」。

2. 資金用途(Purpose)

貸款運用計畫是否合理。企業要說清楚貸款金額如何推導、各項用途多少、何時使用,以及投入後預計產生什麼成果。

3. 還款來源(Payment)

企業營收與盈餘是否足以償還貸款。這也是財務預測、現金流與還款計畫最重要的連結。

4. 債權保障(Protection)

銀行會評估企業獲利能力、擔保品、保證人等條件;擔保能力不足時,部分案件可由承貸金融機構移送中小企業信用保證基金提供信用保證。

5. 授信展望(Perspective)

銀行會看企業未來競爭力、獲利能力與成長潛力,所以市場、客戶、產品、產業趨勢與風險不能只寫成形象文案。

授信 5P 對照表

授信 5P 銀行關心的問題 計畫書對應內容
People 這家公司與經營者可信嗎? 公司背景、團隊、信用、過往成果
Purpose 為什麼需要借這筆錢? 資金需求、用途、使用時程
Payment 未來用什麼錢還? 營收、毛利、現金流、還款計畫
Protection 債權如何降低風險? 擔保、保證人、信用保證
Perspective 未來有沒有成長與獲利能力? 市場、產品、競爭力、風險與里程碑

三、貸款前先確認:到底要借多少、拿來做什麼?

企業不要先決定「我要貸 1,000 萬」,再回頭找理由,而是要從實際資金缺口推導貸款金額。

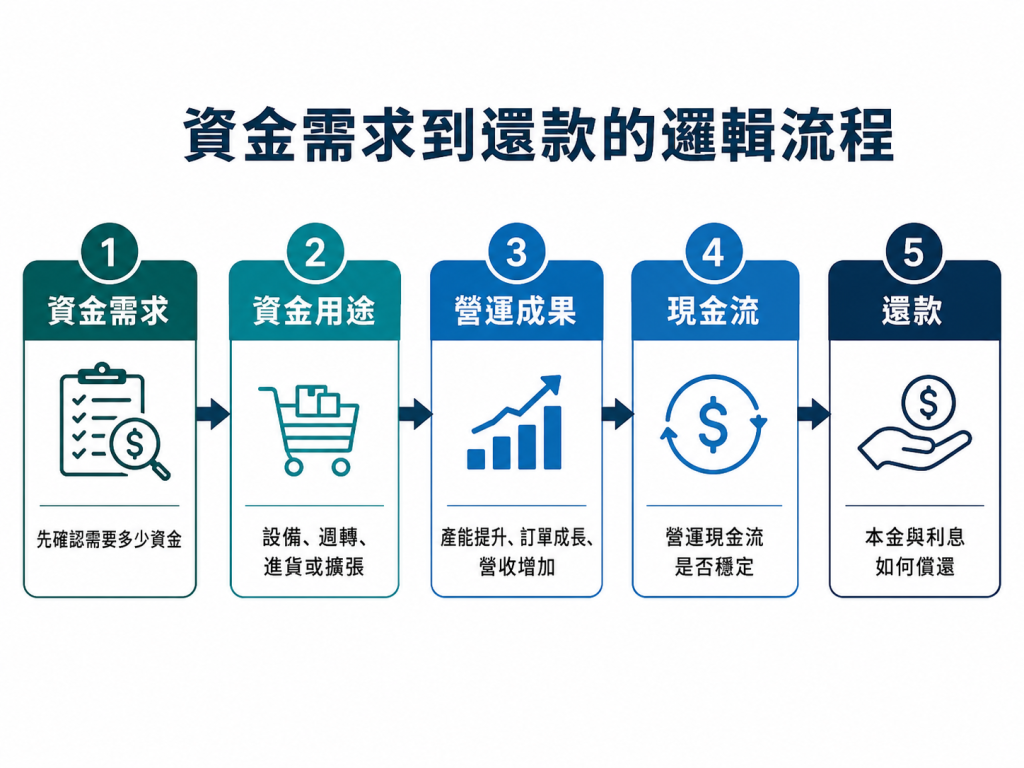
建議以「資金需求 → 資金用途 → 使用時間 → 預期成果」整理:

用途 金額(示例) 使用時間 預期成果
生產設備 500 萬元 Q1 提升產能/降低單位成本
裝修工程 200 萬元 Q1-Q2 完成新據點或廠區
原物料 150 萬元 Q2 支應既有訂單
營運週轉 150 萬元 全年度 支應人事與營運現金需求

上表僅為架構示例,實際內容仍應依企業用途與銀行要求調整。若是設備融資、擴廠、展店、週轉金、節能設備或政策性貸款,資金用途與佐證文件都可能不同。

四、公司與營運能力怎麼寫?

銀行看的不是公司故事多精彩,而是借款人是否有經營與履約能力。建議聚焦以下資料:

  • 公司成立時間、主要產品與服務、營業模式。
  • 主要客戶、營收結構與市場區域。
  • 負責人及核心團隊的產業經驗與管理能力。
  • 過去營運成果、重要客戶、認證、專利或實績。
  • 與銀行往來、財務紀律及本次貸款計畫的執行能力。

五、市場、訂單與營收來源怎麼證明?

目標客戶 → 客戶需求 → 銷售管道 → 訂單/合約 → 預估銷量 → 營收與現金流

可以提供的佐證包括既有客戶清單、報價單、訂單、合約、長期合作關係、通路資料、歷年營收趨勢與銷售紀錄等。若是新產品或新市場,則應說明需求假設與開發計畫,而不是只引用整體產業規模。

六、財務預測與現金流怎麼做?

財務預測至少應讓銀行看懂以下邏輯:

  • 營收假設:客戶數、銷量、單價、成長率如何推估。
  • 成本假設:原料、人事、租金、設備折舊、行銷及其他成本。
  • 資本支出:設備、工程、裝修或其他一次性投資。
  • 損益:貸款投入前後,營運成果如何變化。
  • 現金流:何時收款、何時付款、何時需要資金、何時能產生還款現金。
  • 利息與本金:貸款後每期負擔是否在企業現金流可承受範圍。

一份好的財務預測,不是把營收畫成一路向上的曲線,而是能回答「數字為什麼合理、貸款投入後會改變什麼、現金是否足以支撐還款」。

七、還款計畫怎麼寫,銀行才看得懂?

1. 說明主要還款來源

  • 營業收入與毛利。
  • 應收帳款回收。
  • 既有長期合約或穩定客戶。
  • 其他可驗證且持續的現金來源。

2. 對應每期還款負擔

把每月或每季預估現金流與本金、利息支出對照。若貸款有寬限期、分期攤還或不同動撥方式,也應依實際條件調整。

3. 做簡單壓力測試

例如假設營收比預估少 20%、主要客戶延後付款、原料成本上升或建置期延後,企業是否仍有資金支撐營運與貸款還款?壓力測試不一定要複雜,但能顯示企業已考慮不利情境。

八、擔保品、保證人與信保基金怎麼看?

銀行可能依個案評估不動產、機器設備、存款、保證人、企業信用與其他債權保障,對部分符合資格的中小企業,若擔保能力不足,承貸金融機構也可能移送中小企業信用保證基金提供信用保證。

九、風險、ESG、執行時程與資金動撥怎麼規劃?

一般企業貸款最核心仍是信用、用途、營運、現金流與還款能力;若貸款本身屬於節能、減碳、綠色轉型或特定政策性融資,再把 ESG 與永續效益拉成獨立重點。

執行時程

把貸款資金的動撥與計畫里程碑連結,例如:採購設備 → 安裝 → 試車 → 量產 → 產能提升,或簽約 → 裝修 → 開店 → 營運 → 營收形成。

風險管理

  • 營收不如預期。
  • 客戶延遲付款或訂單取消。
  • 設備或工程延誤。
  • 原料、匯率或能源成本波動。
  • 人力短缺或關鍵人才流失。
  • 政策、法規或產業景氣變化。

ESG 與永續

若與貸款用途直接相關,可具體呈現節能設備、減碳成果、職安、員工照護、治理制度等;若與本案無直接關聯,則以適度補充即可,不宜為了跟風而占用過多篇幅。

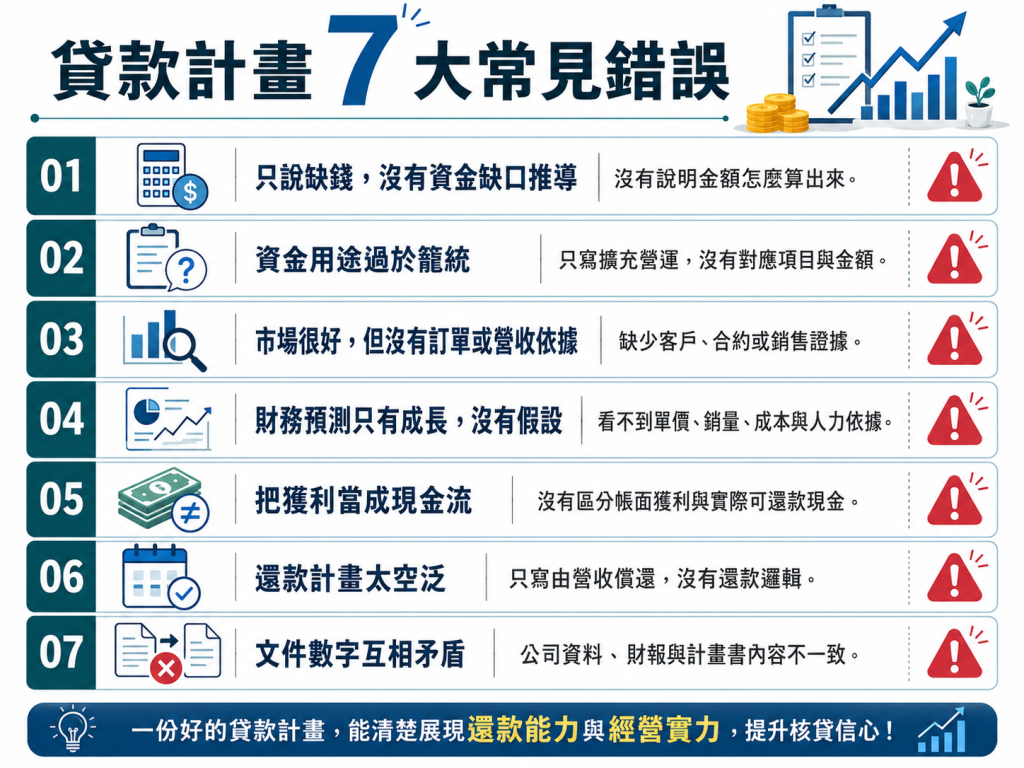
十、銀行貸款計畫最常見的 7 個錯誤

1. 只說缺錢,沒有說明資金缺口怎麼算

銀行看不到貸款金額與實際需求之間的依據。

2. 資金用途過於籠統

只寫「營運週轉」或「擴張」卻沒有金額、項目與使用時間。

3. 市場很好,但沒有訂單或營收依據

引用大市場數據,卻沒有連到公司真正能取得的客戶與收入。

4. 財務預測只有成長,沒有假設

營收快速增加,卻沒有銷量、單價、人力、產能或通路支持。

5. 把獲利當成現金流

帳面獲利不代表當期有現金可以還款。

6. 還款計畫只寫「由營收償還」

沒有說明還款來源、時點與每期現金流能否覆蓋本息。

7. 公司資料、財報與計畫書數字互相矛盾

不同文件中的營收、負債、資金需求或時程不一致,會直接降低可信度。

十一、已有企業貸款需求 文采企劃可以怎麼協助?

我們的服務特色:

  • 條理清晰的計畫摘要與資金用途說明,聚焦銀行審查重點
  • 呈現企業背景、管理團隊專業,提升信任感
  • 搭配市場分析與營運策略,展現未來發展潛力
  • 預測 3~5 年財務報表與現金流,證明穩健還款能力
  • 整合節能、減碳、員工照護等 ESG 實踐,強化永續競爭力
  • 明確風險評估與執行時程,降低審查疑慮
  • 協助設計擔保方式與配合事項,加速核貸流程

我們不只是幫您「寫一份報告」,而是協助您站上與金融體系對話的舞台,用專業說服、用策略爭取資源。

 行動呼籲|打造說服力計畫書,從此刻開始

每一份貸款申請,都是一場與資金方的對話。而一份結合企業戰略、永續思維與專業架構的計畫書,能為您爭取到的不只是資金,更是銀行的長期信任與支持。

若您正準備貸款申請,或想強化提案內容,我們能為您提供從撰寫規劃、資料整合、ESG策略納入、視覺排版到簡報輔導的一條龍服務,提升通過率與形象價值。

那麼文采可以提供您什麼服務呢?

文采企劃擁有一支經驗豐富的專業團隊,熟悉各行各業的發展趨勢,能夠為您提供最適合的企劃方案。我們以客戶的需求為導向,提供優質的服務和高效的成果。

📞 歡迎立即預約免費諮詢,讓文采企劃協助您打造一份真正具「核貸力」的專業提案,為企業擴展資源、穩健成長鋪路!
👉 加入我們的 LINE 或填寫表單,我們將盡快與您聯繫,安排一對一說明。
現在,就為企業未來,打下資金與信任的穩固基礎。